デル・テクノロジーズ、「中堅中小企業IT投資動向調査2026」の結果を発表
2026年8月21日 デル・テクノロジーズ株式会社 デル・テクノロジーズ、「中堅中小企業IT投資動向調査2026」の結果を発表 AI/生成AIへの投資がスタンダード化し、初めて投資項目のトップに。100万円以上の投資予定企業は約7割に到達 インフラ基盤はオンプレミスとハイブリッドが約75%を占め、モダンインフラへの回帰が鮮明に ハードウェアの部材高騰下でもPC刷新は「前倒し」「予定通り」が約66%。一方で高額なサーバ投資は約3割が「保留」と慎重姿勢に デル・テクノロジーズ株式会社は、日本の中堅中小企業のIT担当者を対象に実施した「中堅中小企業向けIT投資動向調査2026」の結果を発表しました。 本調査は、変化の激しいIT市場において、「いま、何に投資し、何に悩み、どこに向かうのか」をデータで可視化することを目的に2017年より毎年実施しており、今年で10年目を迎えます。今回の調査では、メモリ/SSD価格の高騰、Windows 11以降を見据えたクライアント環境の刷新、仮想化基盤やHCIから次世代アーキテクチャへの移行(脱VM/HCI)、そして生成AIの急速な普及といった大きな変化が、中堅中小企業のIT投資判断にどのような影響を与えているのかに焦点を当てています。あわせて、巧妙化するランサムウェアをはじめとしたサイバー脅威への備えや、限られた人材・予算の中で「攻め」と「守り」のIT戦略をいかに両立させるかという課題についても詳細に分析しました。 調査結果のハイライト <事業環境と人材・働き方の変化> ビジネス環境の現状とIT予算 業績好調な企業は41%で4%増加し、IT予算増額企業も35.6%とコロナ後最大レベルに回復。ワンオペ情シスは22.4%と調査開始以来最も低い数値となった。 業績好調な企業ではIT投資額がその他企業の約1.5~2倍と大きく、IT予算とIT人材の両方に先行投資を行っている傾向が見られた。 IT担当者の働き方と業務負荷の実態 PC運用などの従来業務は「変わらない」が中心な一方、生成AI開発や情報戦略策定・IT人材管理など“攻めのIT”領域で勤務時間が増加。 <IT組織とIT予算の構造変化> 中堅中小企業の年間IT投資額とIT担当者の業務割合の変化 年間IT投資額は微減だが、サーバ・ストレージ・バックアップなどのインフラ投資は軒並み2桁増加。 既存環境の運用業務にかかる時間は前年度比で5.1%減少している一方で、AI活用を含めた情報戦略策定・システム開発/導入が増加。 …
2026年8月21日
デル・テクノロジーズ株式会社
デル・テクノロジーズ、「中堅中小企業IT投資動向調査2026」の結果を発表
- AI/生成AIへの投資がスタンダード化し、初めて投資項目のトップに。100万円以上の投資予定企業は約7割に到達
- インフラ基盤はオンプレミスとハイブリッドが約75%を占め、モダンインフラへの回帰が鮮明に
- ハードウェアの部材高騰下でもPC刷新は「前倒し」「予定通り」が約66%。一方で高額なサーバ投資は約3割が「保留」と慎重姿勢に
デル・テクノロジーズ株式会社は、日本の中堅中小企業のIT担当者を対象に実施した「中堅中小企業向けIT投資動向調査2026」の結果を発表しました。
本調査は、変化の激しいIT市場において、「いま、何に投資し、何に悩み、どこに向かうのか」をデータで可視化することを目的に2017年より毎年実施しており、今年で10年目を迎えます。今回の調査では、メモリ/SSD価格の高騰、Windows 11以降を見据えたクライアント環境の刷新、仮想化基盤やHCIから次世代アーキテクチャへの移行(脱VM/HCI)、そして生成AIの急速な普及といった大きな変化が、中堅中小企業のIT投資判断にどのような影響を与えているのかに焦点を当てています。あわせて、巧妙化するランサムウェアをはじめとしたサイバー脅威への備えや、限られた人材・予算の中で「攻め」と「守り」のIT戦略をいかに両立させるかという課題についても詳細に分析しました。
調査結果のハイライト
<事業環境と人材・働き方の変化>
- ビジネス環境の現状とIT予算
- 業績好調な企業は41%で4%増加し、IT予算増額企業も35.6%とコロナ後最大レベルに回復。ワンオペ情シスは22.4%と調査開始以来最も低い数値となった。
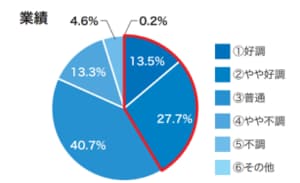
- 業績好調な企業ではIT投資額がその他企業の約1.5~2倍と大きく、IT予算とIT人材の両方に先行投資を行っている傾向が見られた。
- IT担当者の働き方と業務負荷の実態
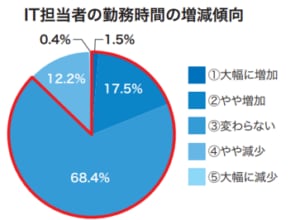
- PC運用などの従来業務は「変わらない」が中心な一方、生成AI開発や情報戦略策定・IT人材管理など“攻めのIT”領域で勤務時間が増加。
<IT組織とIT予算の構造変化>
- 中堅中小企業の年間IT投資額とIT担当者の業務割合の変化
- 年間IT投資額は微減だが、サーバ・ストレージ・バックアップなどのインフラ投資は軒並み2桁増加。
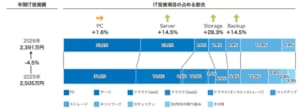
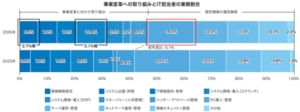
- 既存環境の運用業務にかかる時間は前年度比で5.1%減少している一方で、AI活用を含めた情報戦略策定・システム開発/導入が増加。
2.ITインフラ運用管理の外部委託化
- IT基盤の保守運用を46%の企業が外部委託しており、純粋にサーバ・ネットワーク基盤の運用・管理を外部委託する企業は23%を占める。
<メモリ・SSD高騰、Post-Win11、脱VM/HCIがもたらすインフラ投資の揺らぎ>
- メモリ・SSD高騰における投資行動の変化
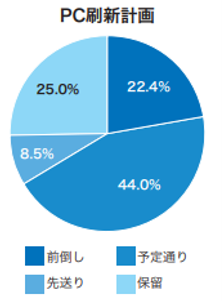
- PC刷新は「予定通り」44.0%、「前倒し」22.4%で、約66%が継続・加速。一方でサーバ刷新は3割超が保留し、見極めに慎重な姿勢がうかがえる。
- Post-Win11時代
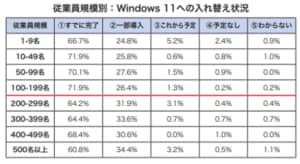
- Windows 11移行自体は7割弱が完了している一方、約3割は「一部のみ/これから」で、旧OSを抱えたまま長期利用している層が残存。サポート切れのリスクを抱えるPCが一定数残っている。PCの更新サイクルは「5年以上」が過半数(52.8%)を占めており、性能不足やセキュリティを満たしていない期間が長期化する懸念がある。
- 仮想環境の受け皿としての基盤とハイパーバイザーの動向
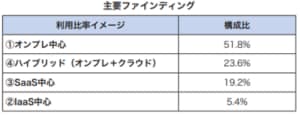
- インフラ基盤は「オンプレ中心」が51.8%、「ハイブリッド」が23.6%と依然として多数派。Broadcomショックなどを背景に、HCIから3Tierへの移行など脱VMの動きが加速。
<サイバーセキュリティとデータ保護>
- セキュリティ事故とランサムウェア被害の実態
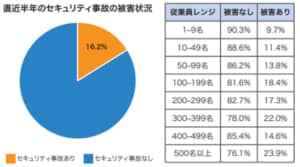
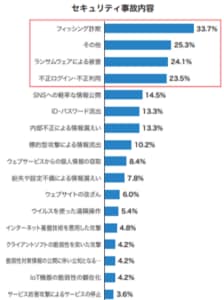
- 直近半年で約6社に1社(16.2%)が何らかのセキュリティ事故を経験している。被害内容はフィッシング詐欺、ランサムウェア、不正ログインが上位に。
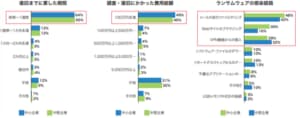
- ランサムウェア被害の復旧期間は1か月以内が中心で、調査・復旧費用は100万円未満が過半数。メール・Web・VPNを入り口としたランサムウェア侵入が大きなリスクとなっている。
- ランサム対策とバックアップ
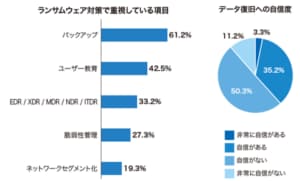
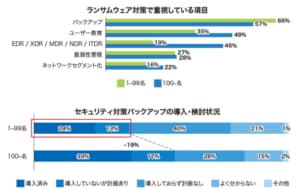
- ランサムウェア対策として「バックアップ」が最も重視(61.2%)されている一方、データ復旧に自信がある企業は約4割にとどまり、“備え”と“確実な復旧”の間にギャップが存在。
- セキュリティ問題とランサムウェア対策実施状況
- 防御の主流はバックアップだが、多層防御と具体的な導入計画が特に中小企業で大きく不足。
- セキュリティ運用の課題
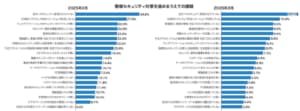
- 昨年に比べて、ポリシー未整備やパスワードルールなし等の「ゼロからの整備」型課題は微減傾向にあるのに対し、「どこまで実施できているか分からない」「最新の脅威情報の収集先がない」「パッチ適用・脆弱性対応が追いつかない」といった運用・可視化・継続改善まわりの課題が昨年より目立つようになっている。
- ゼロトラスト/SASE・IAMの導入状況と残る課題
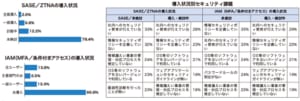
- SASE/ZTNAやIAMといったゼロトラスト関連技術を導入する企業でも被害は必ずしも減っておらず、ツール導入だけでなく、運用プロセスの構築や従業員教育の有無が成否を分けている。
<クラウド・SaaS活用とITアウトソーシングの現在地>
- クラウドサービスの利用動向
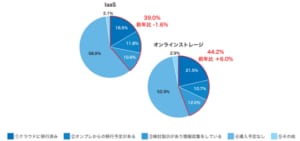
- IaaSの普及率は約39%で頭打ちの傾向。一方、オンラインストレージは半数超が本格利用段階に達している。
- IaaSにおける利用用途・利用サービス
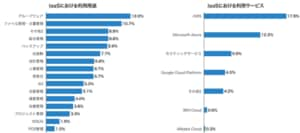
- IaaSにおける利用用途として、グループウェアやファイル管理、バックオフィス業務を中心にクラウド利用が進む一方で、受発注・生産・在庫などの基幹系システムのクラウド移行は限定的な状況。利用サービスでは、AWS・Microsoft Azureが突出しており、事実上2大選択肢となっている。
3.オンラインストレージにおける利用割合・利用サービス
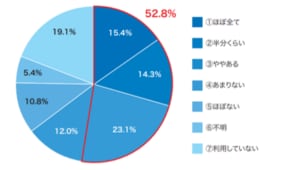
- オンラインストレージは「半数超が本格利用」段階に到達しており、「ほぼ全て」「半分くらい」「ややある」を合わせると52.8%を占める結果に。一方で、約2割は利用していないと回答しており、導入済み企業と未導入企業の二極化が垣間見えた。
オンラインストレージの利用割合
4.クラウドバックアップにおける利用割合・利用サービス
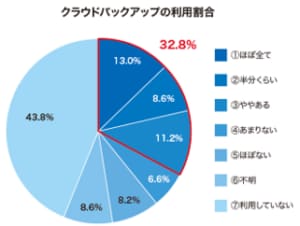
- クラウドバックアップの利用は「まだ3割強」、未利用が4割超となっており、バックアップ自体は広く実施されている一方、クラウドを活用した「オフサイト・バックアップ」「災害対策」まで踏み込んでいる企業は一定数を超えていない状況。
- グループウェアとクラウドAIの相関
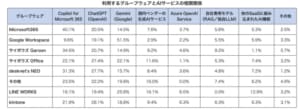
- グループウェアと同一ベンダーのAI(CopilotやGeminiなど)が第一候補になる傾向がある一方で、複数AIサービスを併用するユーザーも多数派となっている。
<デジタル化・生成AIの投資と実装状況>
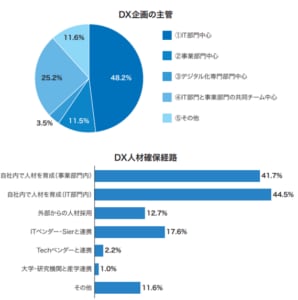
- DX推進体制と人材確保:IT主導から “ビジネス共創” へのシフト
- 約9割の企業で、IT部門がDX推進の中心、人材確保の軸は「自社育成+外部連携」のハイブリッド。
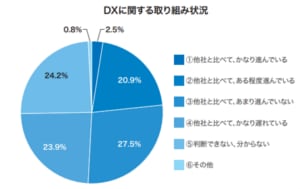
- DXはどこまで進んだか
- DXの取り組みはワークフロー電子化など「電子化・見える化」が主戦場であり、約半数の企業が、DXが「進んでいない・遅れている」と自己評価している。
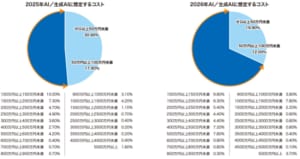
- AI前提時代の入口とAI PCの活用
- AI/生成AIに100万円以上投資を予定する企業が68.1%に達し、本格投資対象へ昇格。
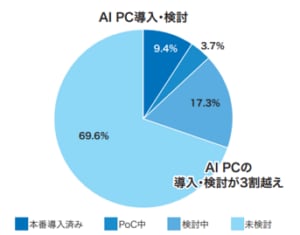
- AI PCの活用は特定用途に限定的ではあるものの、ニーズは拡大傾向
- AI PCの活用は未だ限定的。2026年は「AI PCの実験フェーズ」から「用途が明確な業種での本格活用」へ移行する過渡期で、AI投資自体の大幅な増加によりAI PCニーズも連動して拡大の傾向。
<モダンインフラ(コンテナDC、GPU、AIワークロード)の胎動>
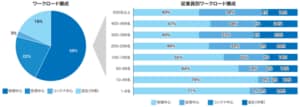
- ワークロード構成から見るモダンインフラの現在地
- 全体では「物理中心」が約6割だが、500名以上の企業では仮想・コンテナなどの“非物理中心”が約6割に達した。
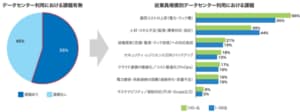
- データセンター課題
- データセンター利用企業の約6割が何らかの課題を抱えており、特に従業員規模が大きいほど「運用コスト」と「人材・スキル不足」が顕在化している。
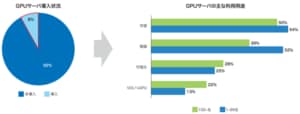
3.GPUサーバ導入とAIワークロードの多様化
- GPUサーバ導入は全体で1割未満の少数派だが、導入企業では推論・学習・VDI/可視化など用途が分化し、AI PCやモジュラーDCと組み合わせたハイブリッド構成を志向する動きが見られた。
<調査結果の総括>
- AI投資の標準化: AI/生成AIが初めて投資項目のトップになり、未利用企業は少数派に。全社AIが前提の時代へ。
- 脱VMからモダンインフラへのIT投資回帰: オンプレミスとハイブリッドが中心となり、HCIや3Tier環境の再構築などハイパーバイザーの複線化検討が加速。
- Win11移行後に始まった価格高騰: メモリ・SSD高騰下でもPC刷新は選別して加速させる一方、旧環境を抱える企業は投資を先送りする傾向。
- セキュリティ・BCPの高度化: 事故経験企業が多く、バックアップへの依存が増加。イミュータブル保管などゼロトラスト整備の格差が拡大。
- 経営主導ITへのシフト: IT人材、インフラ、セキュリティ、AIが成長のボトルネック化。経営主導のITロードマップ策定が求められている。
調査概要
- 調査名称:中堅中小企業向け IT投資動向調査2026
- 調査期間: 2026年2月〜3月
- 対象:中堅中小企業のIT担当者(IT導入に関与する立場を含む)
- 調査内容:IT予算、投資配分、PC/サーバ/ストレージ/クラウド/バックアップ/ネットワーク/セキュリティ/デジタル化/AI/データセンター等の動向
###
■デル・テクノロジーズについて
デル・テクノロジーズ(NYSE:DELL)は、企業や人々がデジタルの未来を築き、仕事や生活の仕方を変革することを支援します。同社は、AI時代に向けて、業界で最も包括的かつ革新的なテクノロジーとサービスのポートフォリオをお客様に提供しています。
© Copyright 2026 Dell Inc.、その関連会社。All Rights Reserved.
Dell Technologiesが提供する製品及びサービスにかかる商標は、米国Dell Inc. 又はその関連会社の商標又は登録商標です。その他の製品の登録商標および商標は、それぞれの会社に帰属します。
■記載内容は、2026年8月21日時点のものです。予告なく変更する可能性がございます。あらかじめご了承ください。